【2026年10月24日号~家計簿コーチングより】
高額療養費制度が変わったと聞きました。今後も自己負担が増えていくのではと心配になりました。今加入している医療保険を見直したほうがいいですか?

制度を知り、健保、貯蓄、保険の順で確認。わが家の備えの見直しを
2026年8月から、高額療養費制度の自己負担上限額が所得に応じて見直され、新たに年間上限も設けられました(下表参照)。
さらに2027年8月からは、所得区分がより細かくなる予定です。制度が変わると、「医療費の負担が増えるなら、今の保険も見直したほうがいい?」と心配になる人もいると思います。
ただ、制度が変更されたからといって、すぐに保険を増やす必要があるとは限りません。
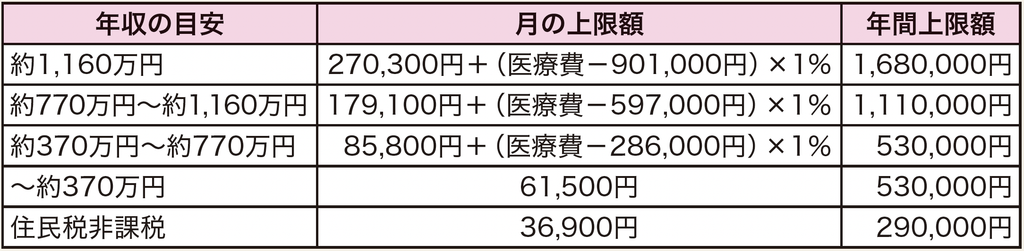
※「~約370万円」の区分のうち、年収約200万円未満(標準報酬月額15万円以下)に該当すると確認できた方は、年間上限41万円を適用し、2027年8月以降に差額が償還払いされる経過措置があります。出典:厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)
■健康保険の保障内容を確認
健康保険組合などによっては、法定給付に加えて独自の「付加給付」が設けられている場合があります。
勤務先や加入している健康保険のホームページなどで、どのような保障が受けられるのか確認してみましょう。
■貯金で対応できる生活防衛費を確認
入院や療養が続くと、差額ベッド代や食事代、交通費など高額療養費制度の対象にならない支出がかかることも。
また、仕事を休むことで収入が減る可能性もあります。こうしたときに、生活防衛費として今ある貯蓄でどのくらい対応できるか確認しておくことも大切です。
■最後に民間の保険を確認
健康保険の保障と貯蓄を把握した上で、それでも不足する部分を今の医療保険やがん保険などでカバーできるかを考えてみましょう。
大切なのは、「制度を知る → 健保を確認する →貯蓄を確認する → 保険を確認する」という順番です。
今回の制度改正を、「わが家の備え」を見直すきっかけにしてみてはいかがでしょうか。
秋山 友美
ファイナンシャル・プランナー。CFP(R)(一財)生涯学習開発財団認定コーチ。「家計コーチ」代表。商品販売を一切しないFPとして、湘南を拠点にFP相談・家計診断・パーソナルコーチを行う。ライフプラン・資産運用などの講師としても活動中
相談受付中!
1カ月の家計簿と相談内容(詳細な家計簿なしで相談のみもOK)を書いて、ご応募ください!